Resumo executivo
O FMP-FGTS é um fundo criado para aplicar recursos de contas vinculadas do FGTS em valores mobiliários ligados a programas de desestatização. A participação depende de oferta e autorização do trabalhador; não é uma aplicação sempre aberta.
Na operação da Eletrobras, por exemplo, foi permitido usar até 50% do saldo disponível, respeitadas as condições da oferta. O dinheiro deixou a remuneração ordinária da conta vinculada e passou a acompanhar a cota do fundo, exposta principalmente às ações adquiridas.
O potencial de valorização vem acompanhado de risco de queda, concentração, taxas e restrições de movimentação. Ao sair do FMP, os recursos normalmente retornam à conta vinculada do FGTS; não se transformam automaticamente em dinheiro livre para saque.
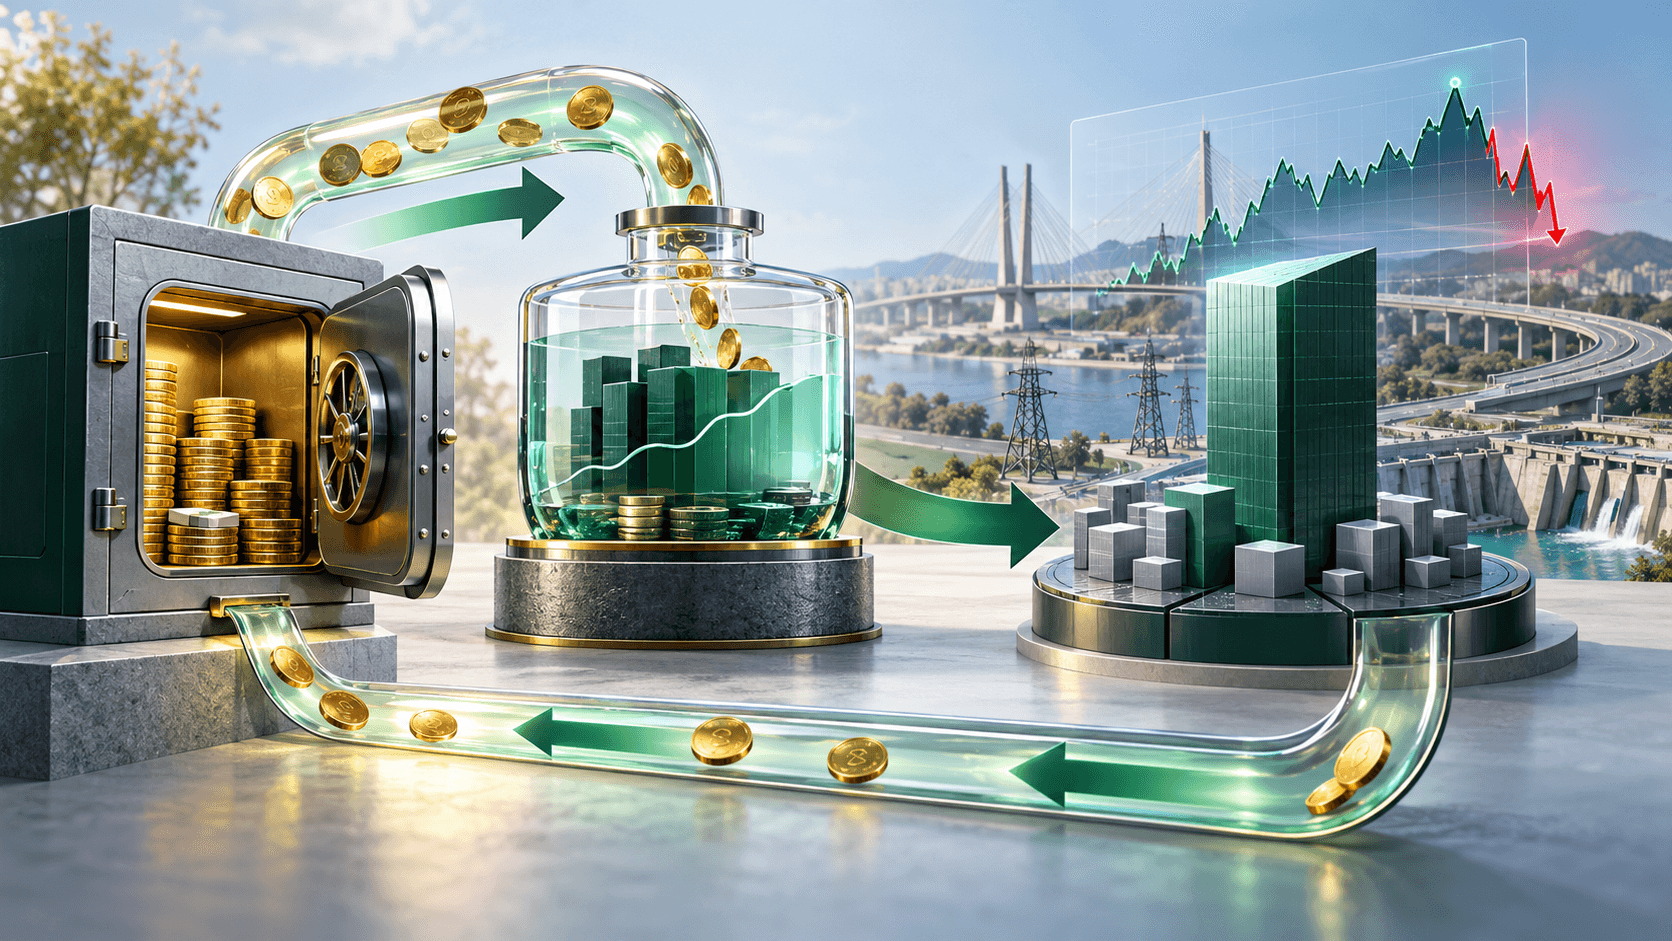
O caminho do dinheiro
O trabalhador autoriza uma administradora habilitada a consultar o saldo e reservar o valor. A aplicação ocorre por meio do FMP vinculado à operação de privatização. Em troca, o trabalhador recebe cotas do fundo, e não ações registradas diretamente em seu nome.
A carteira compra os valores mobiliários previstos na oferta e no regulamento. O valor da cota passa a refletir preço dos ativos, caixa, despesas e demais componentes patrimoniais. O saldo investido deixa de acompanhar a mesma dinâmica do restante da conta do FGTS.
| Etapa | O que acontece |
|---|---|
| Autorização | O trabalhador permite consulta e reserva do saldo |
| Aplicação | Parte autorizada do FGTS compra cotas do FMP |
| Investimento | O FMP adquire ativos da operação de desestatização |
| Cotização | O valor acompanha patrimônio e mercado |
| Saída | Recursos seguem as regras de transferência ou retorno ao FGTS |
Concentração é o risco central
Um FMP associado a uma privatização pode manter exposição elevada a uma única companhia. Mesmo quando a carteira passa a admitir outros ativos, o risco econômico pode continuar concentrado na empresa que originou a oferta.
Isso difere de um fundo de ações diversificado, que distribui o patrimônio entre várias empresas e setores. No FMP, resultados corporativos, regulação, governança, preço de commodities, juros e decisões políticas podem afetar uma parcela muito grande da carteira ao mesmo tempo.
A comparação correta não é apenas entre a rentabilidade do FMP e a remuneração histórica do FGTS. É preciso considerar risco, horizonte, concentração, taxa e a impossibilidade de usar livremente o recurso fora das hipóteses legais de saque.
Carência, transferência e retorno à conta vinculada
As condições dependem da operação e do regulamento. Nos FMPs da Eletrobras divulgados pela Caixa, há referência a seis meses para transferência a outro FMP e doze meses para retorno à conta vinculada. Outros produtos e eventos podem ter regras diferentes.
Transferir entre FMPs não elimina a exposição de mercado; muda o veículo dentro das possibilidades disponíveis. Retornar ao FGTS também não significa saque imediato: o valor volta à conta vinculada e permanece sujeito às hipóteses legais de movimentação.
Antes de solicitar qualquer operação, consulte o regulamento e a administradora. Informações antigas de Petrobras ou Vale não devem ser aplicadas automaticamente a produtos da Eletrobras ou a futuras ofertas.
Taxas e tributação precisam entrar na conta
A taxa de administração reduz o retorno da cota ao longo do tempo. Produtos ligados à mesma empresa podem ter taxas diferentes conforme instituição, classe e condições comerciais. Compare o documento exato do fundo em que você investiu.
O tratamento tributário e operacional deve ser confirmado nos documentos e com a instituição responsável, especialmente em transferências, resgates e retorno à conta vinculada. O investidor não deve presumir que as regras de um fundo de ações convencional se aplicam integralmente ao FMP.
- Taxa de administração e eventuais encargos da classe.
- Empresa e classe de ações que concentram a carteira.
- Prazo para transferência e prazo para retorno ao FGTS.
- Canal oficial da administradora e documentos atualizados.
- Situação da oferta: aberta, encerrada ou apenas com movimentações permitidas.
Conclusão: patrimônio trabalhista com risco de mercado
O FMP-FGTS oferece participação indireta em privatizações usando recursos que já pertencem ao trabalhador, mas têm finalidade e movimentação reguladas. Ao entrar no fundo, parte desse patrimônio passa a oscilar com ativos de mercado.
A decisão não deve se apoiar apenas no desempenho passado da empresa privatizada. Concentração, prazo, taxa, governança e regras de saída determinam se o risco faz sentido para aquele horizonte. O documento do fundo específico prevalece sobre qualquer resumo geral.
Fontes consultadas
- Comissão de Valores Mobiliários: Anexo Normativo VII da Resolução CVM 175
- FGTS: Saque Fundos Mútuos de Privatização
- Caixa Econômica Federal: Fundos Mútuos de Privatização
- Caixa Econômica Federal: Manual operacional para aplicação do FGTS em FMP
Dados e documentos foram consultados nas URLs acima. Cenários e conclusões editoriais são interpretação do Investscore Brasil e permanecem sujeitos a atualização.
Perguntas frequentes
FMP-FGTS é garantido pelo governo?
Não há garantia de rentabilidade. A cota oscila conforme os ativos da carteira e pode registrar perdas.
Posso sacar o FMP diretamente na conta bancária?
Em regra, a saída retorna os recursos à conta vinculada do FGTS. O saque em dinheiro continua dependente das hipóteses legais aplicáveis.
Posso aplicar no FMP a qualquer momento?
Não. Novas aplicações dependem de oferta e autorização específicas. Muitos FMPs permanecem fechados para novas entradas.
FMP é igual a um fundo de ações diversificado?
Não. O FMP pode concentrar grande parte da carteira na empresa privatizada e possui origem dos recursos e regras de movimentação próprias.