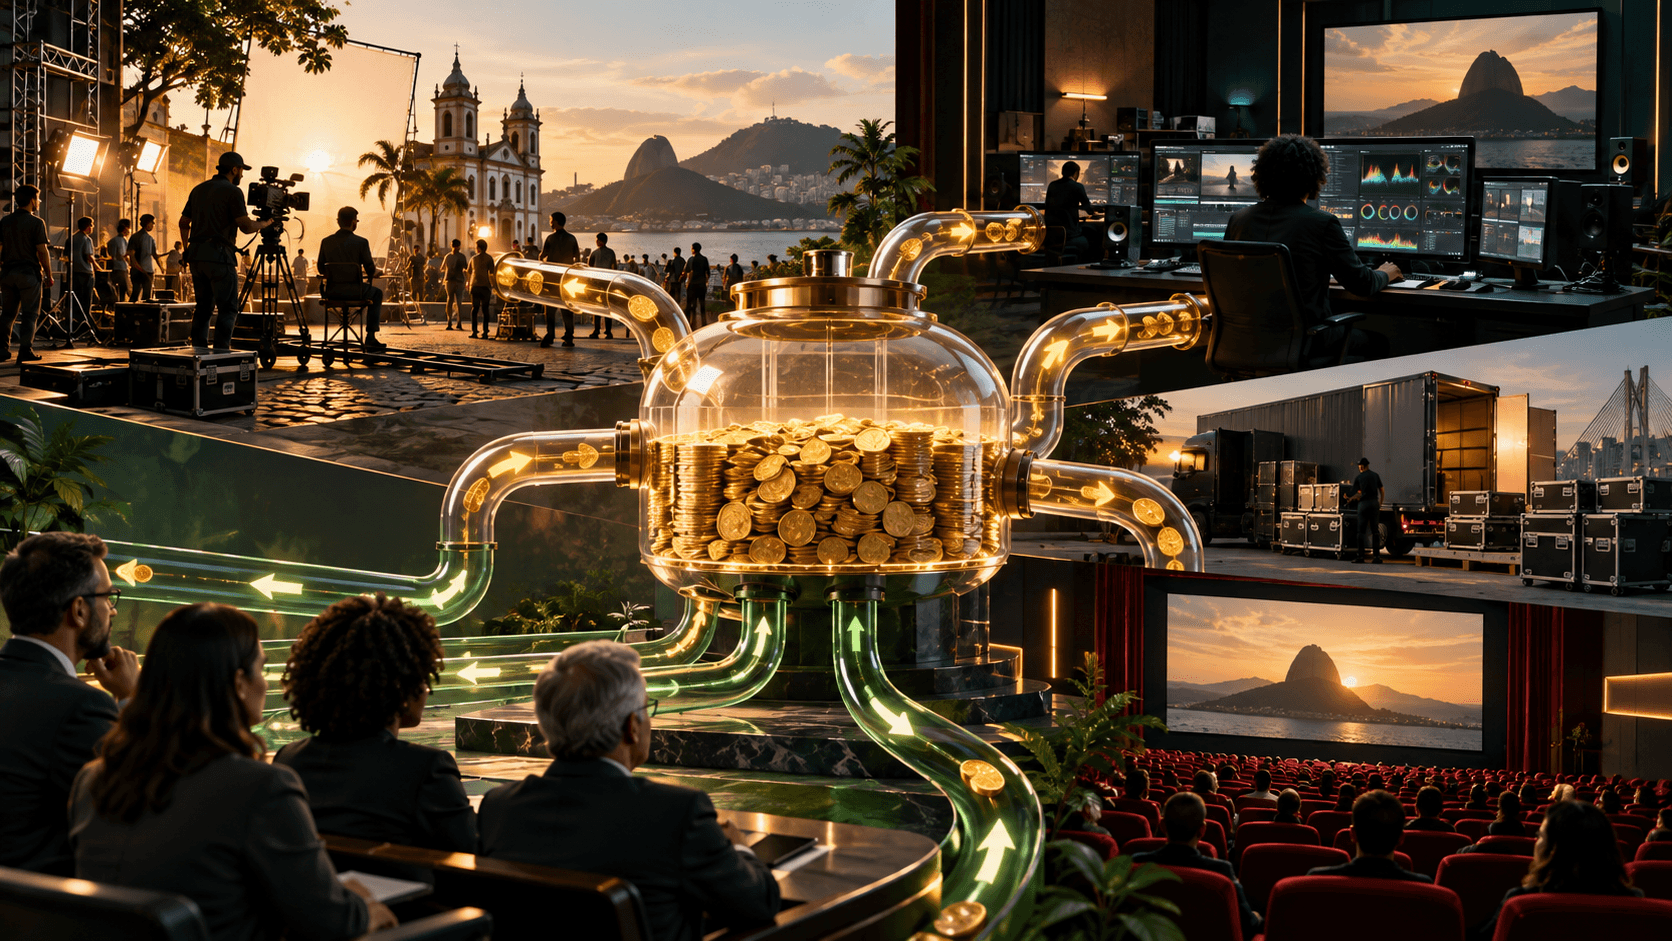
Resumo executivo
FUNCINE é o Fundo de Financiamento da Indústria Cinematográfica Nacional. Trata-se de veículo fechado voltado ao financiamento da cadeia audiovisual brasileira, com regras da CVM e análise da política de investimento e dos projetos pela ANCINE.
A Instrução Normativa ANCINE 176, publicada em maio de 2026, atualizou procedimentos e substituiu a norma de 2008. A revisão reorganizou aprovação, acompanhamento e equilíbrio entre modalidades, alinhando o mecanismo à arquitetura da Resolução CVM 175.
O incentivo fiscal pode ser relevante, mas não transforma o investimento em renda garantida. Resultado depende de execução, orçamento, direitos contratuais, exploração comercial, prazo e concentração. As cotas são ilíquidas e o horizonte tende a ser longo.
O dinheiro percorre a cadeia audiovisual
A política pode contemplar desenvolvimento e produção de obras brasileiras independentes, comercialização e distribuição, construção ou modernização de salas e projetos de infraestrutura. Cada modalidade possui riscos e prazos diferentes.
Produção enfrenta orçamento, cronograma e entrega. Distribuição depende de lançamento, audiência e canais. Exibição combina ocupação, localização e custo fixo. Infraestrutura pode exigir capital elevado e maturação longa.
O retorno econômico pode vir de direitos de participação nas receitas de exploração dos projetos. Para avaliá-lo, é preciso ler contratos, ordem de recebimento, limites, duração dos direitos e critérios de prestação de contas.
| Modalidade | Fonte econômica | Risco principal |
|---|---|---|
| Produção | Receitas da obra | Execução, orçamento e aceitação |
| Distribuição | Exploração comercial | Lançamento, audiência e canais |
| Exibição | Operação de salas | Ocupação, localização e custo fixo |
| Infraestrutura | Uso e receitas contratadas | Prazo, obra e demanda |
O que mudou em 2026
A nova regulamentação revogou a Instrução Normativa 80 e passou a disciplinar a aprovação da política, a análise, a execução e o acompanhamento dos projetos elegíveis. A ANCINE informou que a mudança busca modernizar o instrumento e estimular investimento e inovação.
Um ajuste relevante deslocou a contrapartida entre produção e distribuição do projeto individual para o plano de investimentos. O FUNCINE deve manter equilíbrio agregado: para cada investimento em distribuição, aplicar valor mínimo equivalente em produção, conforme a regulamentação.
A vigência imediata não dispensa análise do regulamento de cada fundo. Política aprovada, cronograma, projetos selecionados e contratos concretos continuam determinantes para o cotista.
Incentivo fiscal não substitui retorno
A legislação prevê mecanismos de dedução associados a investimentos elegíveis, sujeitos a limites, prazo legal, condição do contribuinte e cumprimento dos requisitos. O benefício deve ser confirmado no exercício da aplicação e na documentação da oferta.
Economia tributária e retorno do projeto são componentes diferentes. Um benefício pode reduzir o custo econômico inicial, mas não elimina perda de capital, atraso, receita abaixo do esperado ou disputa contratual.
Este conteúdo é educacional. Antes de investir ou usar qualquer dedução, consulte regulamento, material da oferta, administrador e orientação tributária adequada à sua situação.
Iliquidez, concentração e avaliação
Como veículo fechado, o FUNCINE não oferece o resgate cotidiano de um fundo DI. Eventual negociação de cotas pode ser restrita, inexistente ou ocorrer com desconto. O capital deve ser compatível com o prazo do fundo.
Poucos projetos, obras ou grupos econômicos podem concentrar resultado. Além disso, receitas audiovisuais são incertas e podem chegar anos depois do investimento. A avaliação intermediária depende de premissas e não equivale a caixa realizado.
- Leia prazo de duração, período de investimento e amortizações.
- Mapeie concentração por projeto, empresa e modalidade.
- Entenda direitos sobre receitas e prioridade de pagamentos.
- Verifique governança, conflitos e acompanhamento pela ANCINE.
- Separe valor contábil de receitas efetivamente recebidas.
- Confirme o regime fiscal na data da aplicação.
Como analisar sem confundir cultura e investimento
A relevância cultural ou estratégica de uma obra não garante retorno financeiro. Da mesma forma, um projeto comercialmente promissor pode enfrentar execução ruim. A análise precisa combinar mérito do portfólio, contratos e disciplina de capital.
Compare o plano de investimentos com a experiência da equipe, a transparência dos relatórios e a capacidade de acompanhar produção, distribuição e recebimentos. O nome de uma obra conhecida não substitui diligência sobre o fundo.
Conclusão: capital paciente com risco identificável
FUNCINE ocupa uma área particular do mercado: conecta investimento, política pública e exploração comercial do audiovisual. A atualização de 2026 torna o tema novamente relevante e amplia a necessidade de documentação clara.
Para o cotista, a pergunta não é apenas qual filme será financiado. É quem controla o orçamento, quais receitas pertencem ao fundo, por quanto tempo o capital ficará imobilizado e como perdas e ganhos serão distribuídos.
Fontes consultadas
- Agência Nacional do Cinema: ANCINE aprova nova regulamentação dos FUNCINE
- Agência Nacional do Cinema: Instrução Normativa ANCINE 176/2026
- Comissão de Valores Mobiliários: Resolução CVM 175, Anexo Normativo VIII
- Agência Nacional do Cinema: Passo a passo do fomento e FUNCINE
Dados e documentos foram consultados nas URLs acima. Cenários e conclusões editoriais são interpretação do Investscore Brasil e permanecem sujeitos a atualização.
Perguntas frequentes
FUNCINE é um fundo aberto com resgate diário?
Não. É um veículo fechado; liquidez, amortizações e duração dependem de seus documentos e do ciclo dos projetos.
O incentivo fiscal garante rentabilidade?
Não. O benefício fiscal e o resultado econômico são componentes distintos. Execução, receita, prazo e contratos continuam determinando risco e retorno.
O que mudou para os FUNCINE em 2026?
A Instrução Normativa ANCINE 176 modernizou aprovação, execução e acompanhamento dos projetos e substituiu a norma de 2008, mantendo a necessidade de analisar cada fundo e seu plano.