Resumo executivo
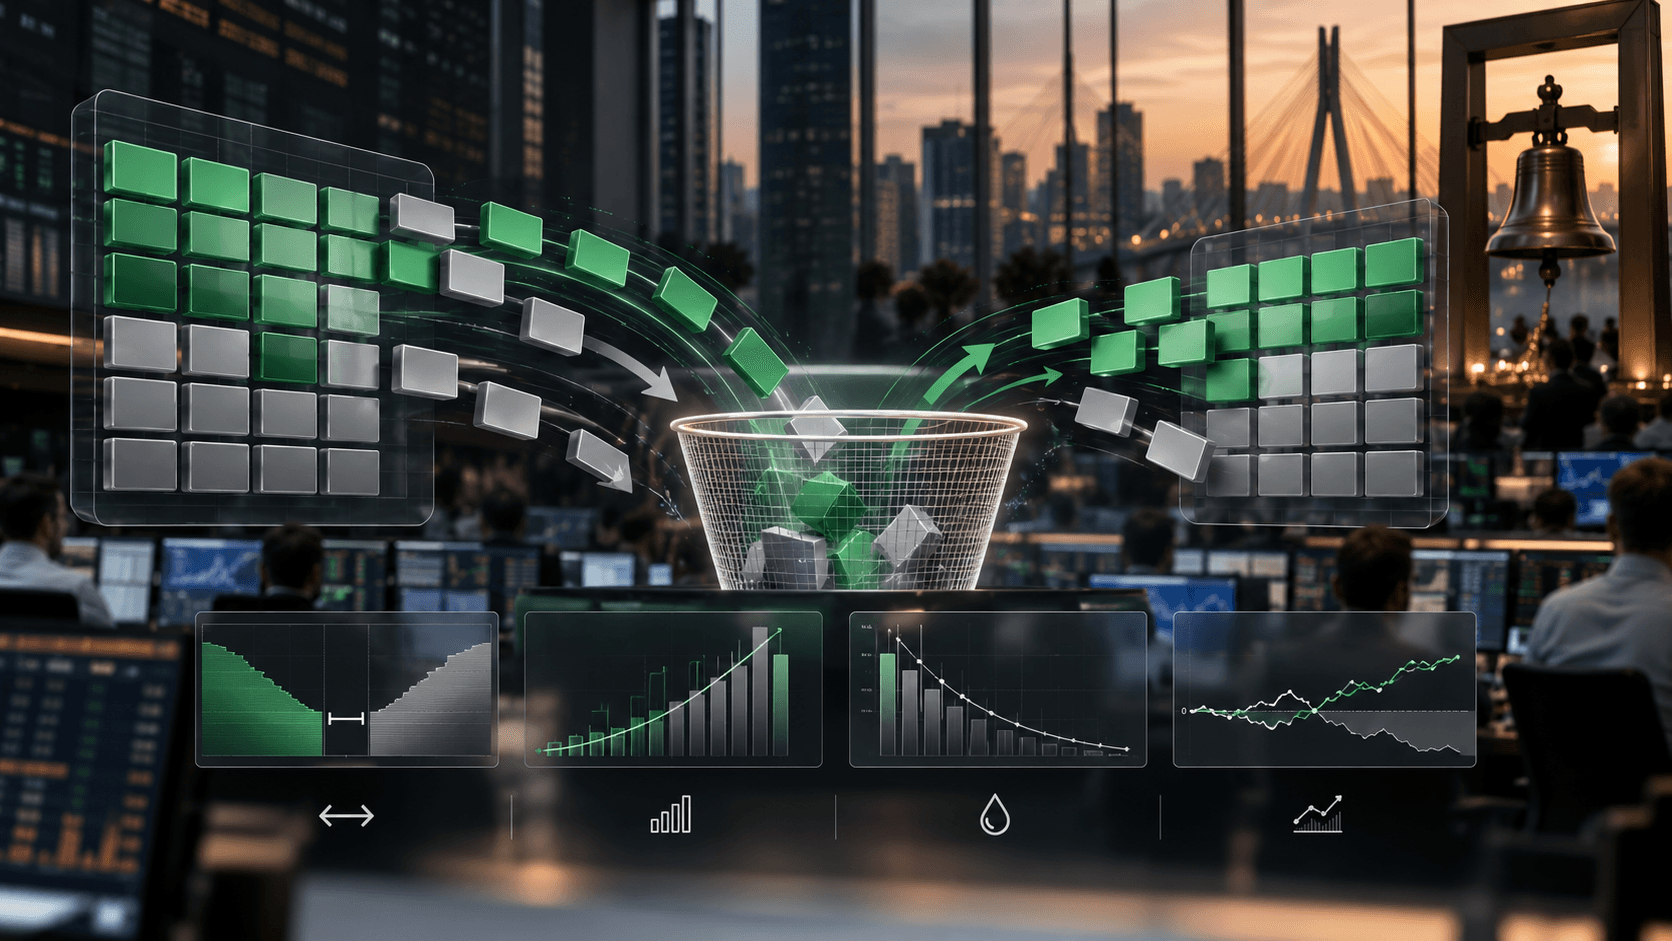
Índices são carteiras teóricas regidas por metodologia. Quando critérios de liquidez, representatividade ou elegibilidade mudam a composição, o provedor divulga uma nova carteira e uma data de vigência. Um ETF que busca acompanhar esse índice precisa transformar a mudança teórica em ordens reais.
A execução enfrenta spread, profundidade limitada, impacto de mercado, emolumentos, caixa residual e eventos corporativos. Esses fatores ajudam a explicar a tracking difference, diferença acumulada entre o retorno do fundo e o retorno do índice.
Rebalanceamento não é falha do ETF. É parte do funcionamento da gestão passiva. A qualidade está em controlar custos, organizar o calendário e entregar aderência consistente dentro das condições de mercado.
Do anúncio à carteira efetiva
A B3 informa prévias e composições conforme o calendário de cada índice. No Ibovespa B3, por exemplo, a carteira é reavaliada periodicamente segundo critérios públicos. Entre a divulgação e a vigência, participantes conseguem estimar entradas, saídas e novos pesos.
O gestor do ETF decide como executar a transição sem assumir um descolamento excessivo. Negociar cedo reduz concentração no último momento, mas cria risco de o fundo se afastar temporariamente da carteira vigente. Esperar o fechamento aproxima a marcação do índice, mas pode concentrar ordens quando outros investidores fazem o mesmo.
| Etapa | Índice | ETF |
|---|---|---|
| Prévia | Simula a futura composição | Planeja liquidez e tamanho das ordens |
| Anúncio | Confirma regras e carteira | Define cronograma de transição |
| Data efetiva | Passa a medir a nova carteira | Precisa estar próximo dos novos pesos |
| Pós-rebalanceamento | Segue a metodologia | Absorve resíduos, custos e ajustes operacionais |
Onde nasce o custo oculto
O custo mais visível é o spread entre compra e venda. O mais difícil de observar é o impacto da própria ordem: ao comprar uma inclusão pouco líquida, o fundo pode elevar o preço médio; ao vender uma exclusão, pode pressioná-lo. Quanto maior o patrimônio e menor a profundidade do ativo, maior pode ser o desafio.
Há ainda corretagem quando aplicável, tarifas de negociação, impostos em situações específicas, caixa para resgates e diferenças entre o preço de fechamento do índice e o preço efetivamente obtido. Nenhum item isolado precisa ser grande para que o conjunto afete o retorno.
- Spread e profundidade do livro de ofertas.
- Impacto de mercado das ordens do próprio fundo.
- Concentração de negócios no leilão de fechamento.
- Antecipação por participantes que conhecem a mudança.
- Caixa residual, proventos e arredondamento de lotes.
Quando o mercado se antecipa
Como a metodologia é pública, investidores podem comprar prováveis inclusões e vender prováveis exclusões antes do ETF. Esse movimento não garante lucro: prévias podem mudar, preços podem incorporar expectativas cedo e outros fluxos podem dominar o mercado.
Para o ETF, a previsibilidade cria um dilema de execução. A gestão passiva não elimina decisões operacionais; ela limita seu objetivo. O gestor não busca escolher vencedores, mas reduzir o custo de chegar à composição exigida sem transformar a execução em aposta direcional.
Tracking difference não é tracking error
Tracking difference mede quanto o retorno acumulado do ETF ficou acima ou abaixo do índice em um período. Tracking error mede a variabilidade desse desvio. Um fundo pode apresentar pequena oscilação diária e ainda acumular diferença negativa por taxa de administração e custos recorrentes.
Ao avaliar um ETF, compare janelas longas, períodos de rebalanceamento e diferentes condições de liquidez. Um único dia pode mostrar ruído operacional; uma diferença persistente e superior ao custo anunciado merece investigação.
- Compare a classe correta e o mesmo índice total-return quando disponível.
- Observe patrimônio, volume negociado e spread das cotas.
- Verifique metodologia de replicação e política de empréstimo de ativos.
- Analise tracking difference líquida em mais de uma janela.
- Leia comunicados sobre eventos extraordinários do índice.
Conclusão: passivo não significa automático
O índice muda por cálculo; o ETF muda por negociação. É nessa passagem que surgem custos, riscos de timing e pequenas diferenças de composição.
O investidor não precisa prever cada rebalanceamento. Precisa escolher produtos com transparência, escala compatível, liquidez e histórico de aderência. A taxa de administração importa, mas a qualidade da replicação mostra quanto realmente chegou à cota.
Fontes consultadas
- B3: Ibovespa B3
- B3: Metodologia do Ibovespa B3
- Comissão de Valores Mobiliários: Resolução CVM 175, texto consolidado
Dados e documentos foram consultados nas URLs acima. Cenários e conclusões editoriais são interpretação do Investscore Brasil e permanecem sujeitos a atualização.
Perguntas frequentes
O rebalanceamento garante perda para o ETF?
Não. Ele gera necessidades de execução e custos potenciais, que podem ser mitigados. O efeito final depende de liquidez, tamanho, estratégia operacional e condições do mercado.
Tracking difference e taxa de administração são a mesma coisa?
Não. A taxa é um dos componentes. Tracking difference inclui o resultado líquido de custos, caixa, execução, receitas e outros fatores de replicação.
Volume negociado da cota basta para avaliar liquidez?
Não. Também importam spread, formadores de mercado, mecanismo de criação e resgate e liquidez dos ativos que compõem a carteira.