Resumo executivo
A duplicata representa uma venda mercantil ou prestação de serviço a prazo. A Lei 13.775/2018 abriu o caminho para sua emissão eletrônica, e a regulamentação do Banco Central estruturou sistemas de escrituração e registro para acompanhar o título ao longo do ciclo.
A infraestrutura começou a operar no cronograma regulatório em 15 de julho de 2026 e avança para adoção gradual. O ganho central é tornar mais verificáveis a existência, a titularidade e os gravames do recebível, reduzindo espaço para inconsistências e para o mesmo crédito ser oferecido mais de uma vez.
Para FIDCs, a evolução pode elevar a qualidade operacional do lastro. Não elimina, porém, o risco de o sacado não pagar, de a operação comercial ser contestada, de a carteira estar concentrada ou de prestadores terem incentivos desalinhados.
Como funciona a nova trilha eletrônica
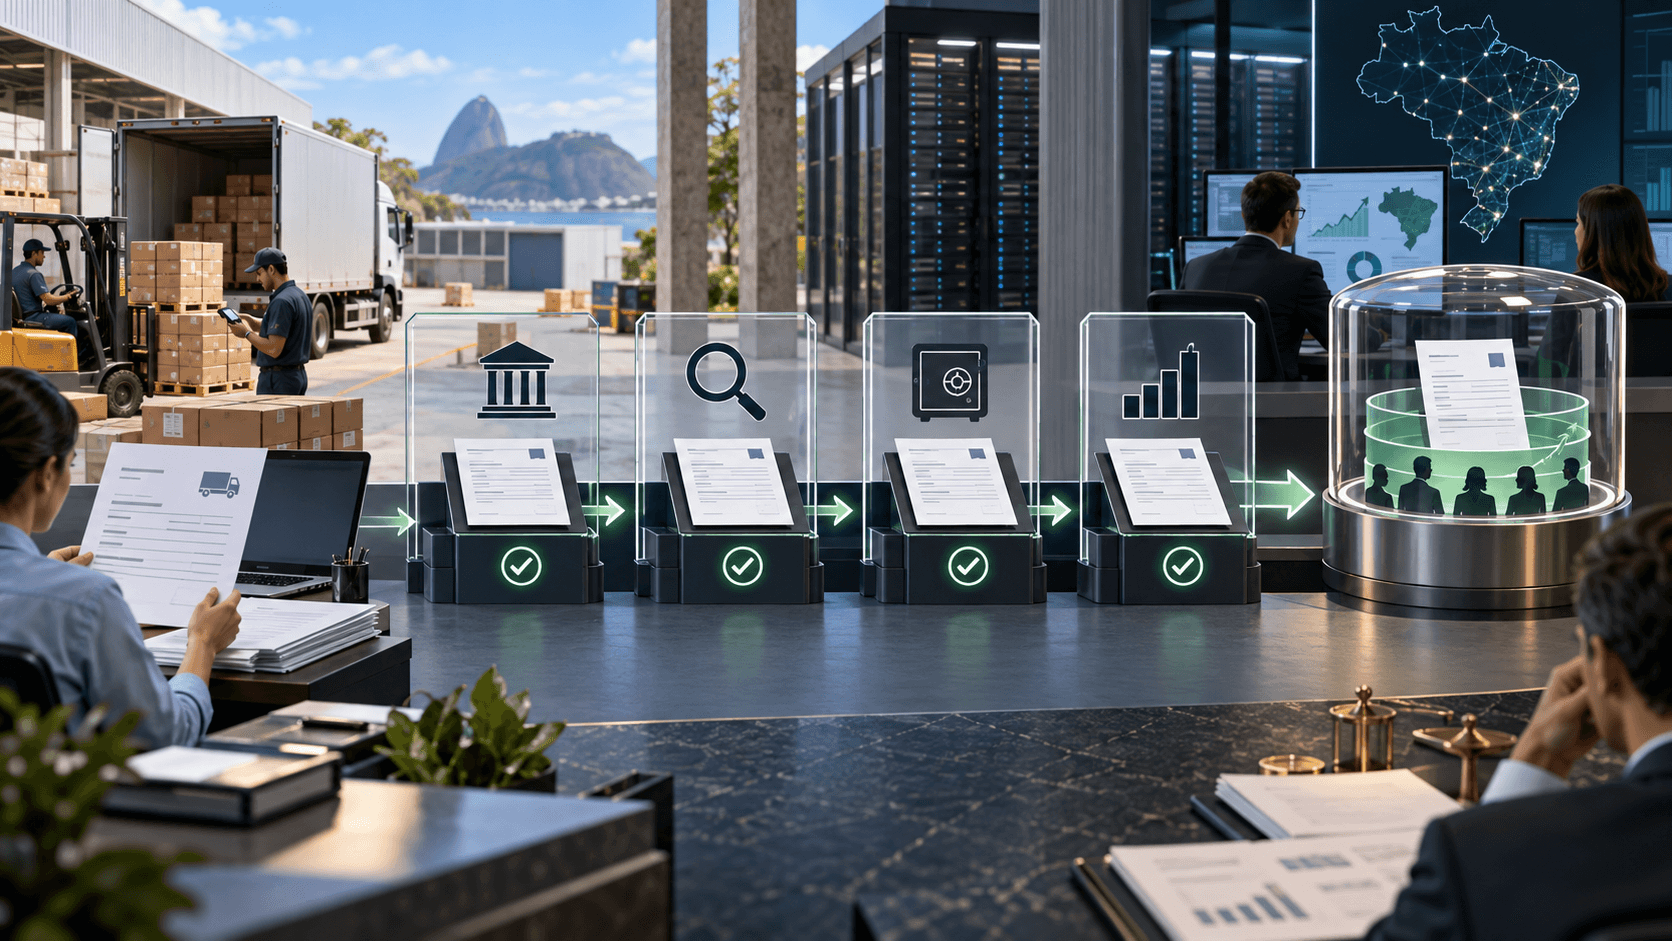
Na escrituração, a duplicata passa a ter eventos registrados em sistema autorizado: emissão, aceite quando aplicável, negociação, ônus, pagamento e baixa. A registradora dá visibilidade às transações associadas, enquanto financiadores podem verificar a situação do título antes de conceder crédito ou adquiri-lo.
Essa trilha melhora conciliação e prova de titularidade. Também permite identificar gravames e cessões, elementos essenciais para evitar dupla negociação. A qualidade depende, ainda assim, da informação de origem e da integração correta entre fornecedor, escriturador, registradora e financiador.
| Participante | Função principal | Pergunta de controle |
|---|---|---|
| Fornecedor | Origina a venda ou o serviço | A operação comercial existiu e foi entregue? |
| Escriturador | Emite e acompanha eventos do título | Os eventos são completos e tempestivos? |
| Registradora | Dá visibilidade a negociações e ônus | Há cessão, gravame ou conflito de titularidade? |
| FIDC e prestadores | Adquirem, validam e monitoram créditos | A elegibilidade e a cobrança funcionam de forma independente? |
O que melhora no lastro do FIDC
O lastro não é apenas um arquivo anexado à operação. Ele deve conectar contrato, documento fiscal, entrega ou prestação, aceite e direito de receber. A duplicata escritural fortalece essa cadeia ao criar identificadores e eventos consultáveis.
Para gestor, custodiante e demais prestadores, a informação estruturada pode facilitar testes de elegibilidade, conciliação e monitoramento de ônus. Para o cotista, o benefício esperado é menor opacidade operacional, desde que os controles estejam efetivamente incorporados ao processo do fundo.
- Maior rastreabilidade da origem e da titularidade do recebível.
- Consulta a gravames e negociações anteriores.
- Conciliação mais consistente entre emissão, pagamento e baixa.
- Menor espaço para dupla cessão do mesmo crédito.
- Dados mais estruturados para auditoria e acompanhamento de carteira.
Os riscos que permanecem
Registro não é garantia de pagamento. O sacado pode inadimplir, contestar a entrega ou enfrentar deterioração financeira. O cedente pode concentrar vendas em poucos compradores, recomprar créditos problemáticos ou depender de práticas comerciais que elevem a diluição da carteira.
Também permanecem riscos de fraude na relação comercial subjacente, falhas operacionais, cobrança ineficiente e conflitos entre originador, consultoria, gestor e outros prestadores. A Resolução CVM 175 organiza responsabilidades, mas o investidor deve verificar como elas funcionam no caso concreto.
- Inadimplência e deterioração dos sacados.
- Diluição por devoluções, descontos ou disputas comerciais.
- Concentração por cedente, sacado, setor ou região.
- Coobrigação e recompra que transferem ou mascaram o risco.
- Liquidez incompatível entre ativos e resgates, quando aplicável.
- Conflitos de remuneração e dependência excessiva de um originador.
Checklist antes de investir em um FIDC
A análise deve começar pelo regulamento, lâmina, informe mensal e demonstrações do fundo. A existência de duplicatas escriturais é positiva, mas precisa aparecer em métricas e controles verificáveis.
- Qual é a política de elegibilidade e quem verifica o lastro?
- Quais são as concentrações máximas e atuais por cedente e sacado?
- Como evoluem atraso, inadimplência, recompra e diluição?
- Qual é a subordinação e quem absorve as primeiras perdas?
- Há reserva de caixa, gatilhos e mecanismos de reforço de crédito?
- Os prestadores são independentes e seus incentivos estão divulgados?
- O prazo e a liquidez das cotas combinam com a carteira de recebíveis?
Cronograma e transição
O Banco Central prevê implementação gradual, com consolidação operacional em 2026 e etapas de obrigatoriedade a partir de 2027, avançando por porte de fornecedor até 2028. Datas e requisitos devem ser confirmados nos comunicados oficiais, pois integrações e fases podem ser atualizadas.
Durante a transição, fundos podem carregar recebíveis originados em modelos diferentes. Isso aumenta a importância de separar créditos já integrados à nova infraestrutura daqueles validados por processos anteriores.
Conclusão: infraestrutura melhor não substitui crédito bom
As duplicatas escriturais representam avanço relevante para transparência, unicidade e rastreabilidade. Elas atacam uma fragilidade histórica da infraestrutura de recebíveis e podem melhorar a diligência dos FIDCs.
O passo seguinte é verificar execução. Um fundo continua sendo tão robusto quanto a qualidade dos devedores, o desenho de suas proteções e a independência de seus controles. Tecnologia reduz certos riscos; análise de crédito e governança continuam indispensáveis.
Fontes consultadas
- B3: Duplicatas escriturais: uma nova fase para o mercado de crédito no Brasil
- Banco Central do Brasil: Duplicatas escriturais
- Banco Central do Brasil: Resolução BCB nº 339
- Comissão de Valores Mobiliários: Resolução CVM 175
Dados e documentos foram consultados nas URLs acima. Cenários e conclusões editoriais são interpretação do Investscore Brasil e permanecem sujeitos a atualização.
Perguntas frequentes
A duplicata escritural elimina fraude em FIDC?
Não. Ela melhora rastreabilidade e dificulta dupla cessão, mas fraude na operação comercial, dados falsos e falhas de controle ainda podem ocorrer.
Registro garante que o devedor vai pagar?
Não. O registro evidencia o título e seus eventos; o risco de crédito do sacado permanece e deve ser analisado pelo fundo.