Resumo executivo
Títulos indexados ao IPCA combinam duas peças: atualização do valor nominal pela inflação e uma taxa real de juros. O índice oficial é divulgado mensalmente, mas os títulos são negociados e os fundos calculam cotas em frequência diária. Por isso, o mercado precisa trabalhar com um valor nominal atualizado e, entre datas conhecidas, com projeções.
No Tesouro IPCA+, o Valor Nominal Atualizado, ou VNA, parte de uma data-base e incorpora mensalmente a variação do índice. A documentação metodológica do Tesouro Direto explica que, entre o dia 15 de um mês e o dia 15 seguinte, é necessário projetar o IPCA para obter um VNA aplicável à data de liquidação.
A consequência para o cotista é direta: o IPCA divulgado hoje não entra de maneira isolada e instantânea na cota. Parte pode já estar esperada, e a taxa real de mercado pode subir ou cair no mesmo momento, dominando o resultado de curto prazo.
Três relógios diferentes
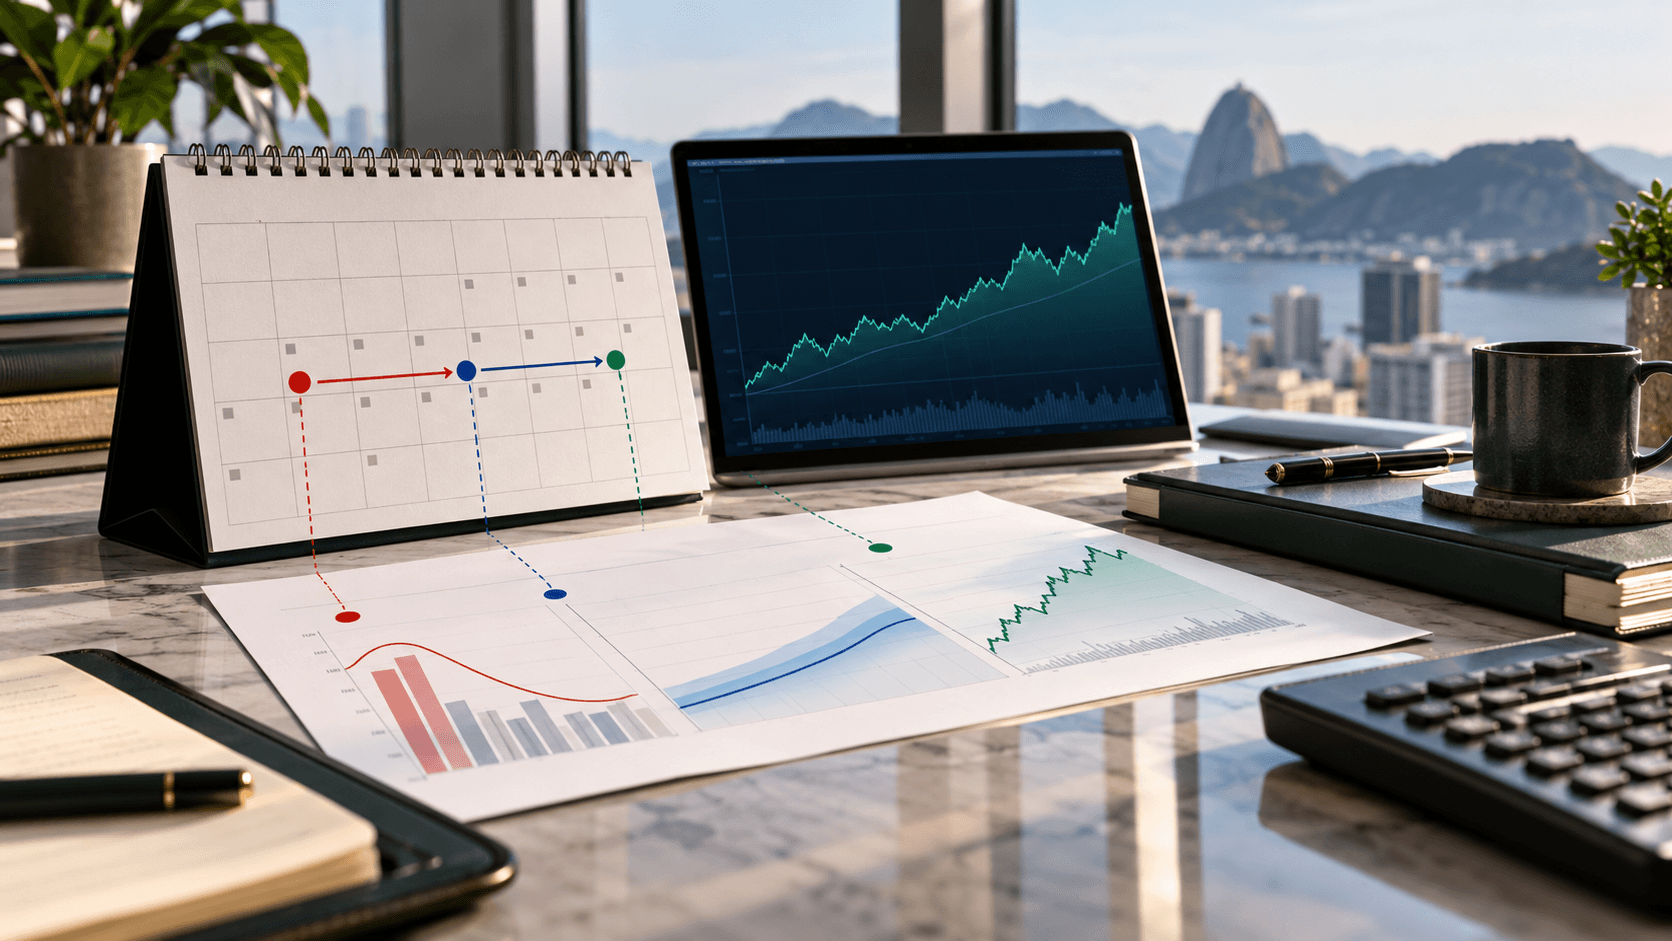
O primeiro relógio é o mês de referência do IPCA, que mede uma cesta de preços em determinado período. O segundo é a data de divulgação pelo IBGE. O terceiro é a data-base usada na atualização financeira do título. Confundir esses relógios produz a impressão de que há erro quando o retorno não coincide com a manchete da inflação.
Entre valores conhecidos do índice, o VNA projetado preenche a passagem do tempo. Essa projeção não é uma promessa de inflação futura: é um insumo operacional de preço que será substituído pelos dados efetivos conforme forem conhecidos.
| Componente | Frequência | Efeito principal |
|---|---|---|
| IPCA oficial | Mensal | Atualiza o indexador conhecido |
| VNA projetado | Entre datas de referência | Permite precificar o título diariamente |
| Taxa real de mercado | Diária | Move a cotação e pode gerar ganho ou perda |
| Cota do fundo | Diária | Consolida preço dos ativos, caixa, custos e demais posições |
Inflação alta não garante cota positiva
Se o mercado já esperava um IPCA elevado, a divulgação em linha com a projeção pode produzir pouco efeito novo. Se, ao mesmo tempo, a taxa real exigida para carregar o título sobe, a cotação tende a cair. Quanto maior a duration, maior costuma ser a sensibilidade a essa mudança.
O movimento inverso também é possível. Um IPCA corrente moderado pode coexistir com valorização do título se a taxa real recuar. O fundo não replica apenas o índice do mês; ele carrega ativos negociados a mercado, com prazos e riscos diferentes.
No vencimento e sob as condições do título, a remuneração contratual tem lógica própria. Antes dele, a cota reflete o preço pelo qual o ativo poderia ser negociado. Essa distinção é central para qualquer fundo aberto com marcação diária.
Um exemplo sem previsão
Imagine que o mercado projetava determinada inflação para completar o período entre duas datas-base. Se o número efetivo vier próximo, a substituição da projeção gera pouco ajuste. Se vier acima, o VNA incorpora a diferença, mas o ganho pode ser compensado por abertura da taxa real. Se vier abaixo, a taxa real pode fechar e ainda assim sustentar o preço.
O exemplo mostra por que decompor retorno é melhor que olhar uma única manchete. VNA, taxa real, prazo, cupom, spread de crédito e custos do fundo podem agir ao mesmo tempo.
Checklist para ler um fundo indexado ao IPCA
A categoria do fundo não informa sozinha a sensibilidade. Duas carteiras ligadas ao mesmo índice podem ter vencimentos, cupons, duration e crédito muito diferentes. A lâmina, a carteira e as métricas de risco precisam ser lidas em conjunto.
- Identifique os títulos e vencimentos que concentram o risco.
- Confira duration e exposição a crédito privado, não apenas o indexador.
- Separe retorno vindo de atualização do VNA e movimento da taxa real.
- Compare a cota com um índice de renda fixa compatível, não com o IPCA mensal isolado.
- Observe liquidez, prazo de resgate, taxa de administração e horizonte do investimento.
Conclusão: índice mensal, preço diário
A defasagem não é um defeito escondido. Ela é consequência de usar um índice mensal para atualizar ativos negociados diariamente. A metodologia projeta o trecho ainda desconhecido e o mercado ajusta a taxa real o tempo todo.
Para o cotista, a leitura correta não é perguntar qual IPCA entrou hoje. É perguntar quanto do retorno veio do indexador, quanto veio da taxa real e quanto risco de prazo e crédito a carteira assumiu para entregar o resultado.
Fontes consultadas
- Tesouro Direto: Cálculo da rentabilidade dos títulos públicos ofertados no Tesouro Direto
- Tesouro Direto: Metodologia do Tesouro IPCA+ com juros semestrais
- ANBIMA: Preços e índices de títulos públicos
Dados e documentos foram consultados nas URLs acima. Cenários e conclusões editoriais são interpretação do Investscore Brasil e permanecem sujeitos a atualização.
Perguntas frequentes
O IPCA divulgado entra inteiro na cota no mesmo dia?
Não dessa forma. O VNA segue datas e metodologia próprias, enquanto a cotação diária também incorpora projeções e mudanças na taxa real de mercado.
Por que um fundo IPCA pode cair com inflação alta?
Porque a abertura da taxa real pode reduzir o preço dos títulos, especialmente os de maior duration, mesmo quando o indexador corrente é elevado.
IPCA e VNA são a mesma coisa?
Não. O IPCA é o índice de inflação; o VNA é o valor nominal do título atualizado segundo a metodologia aplicável e pode ser projetado entre datas de referência.