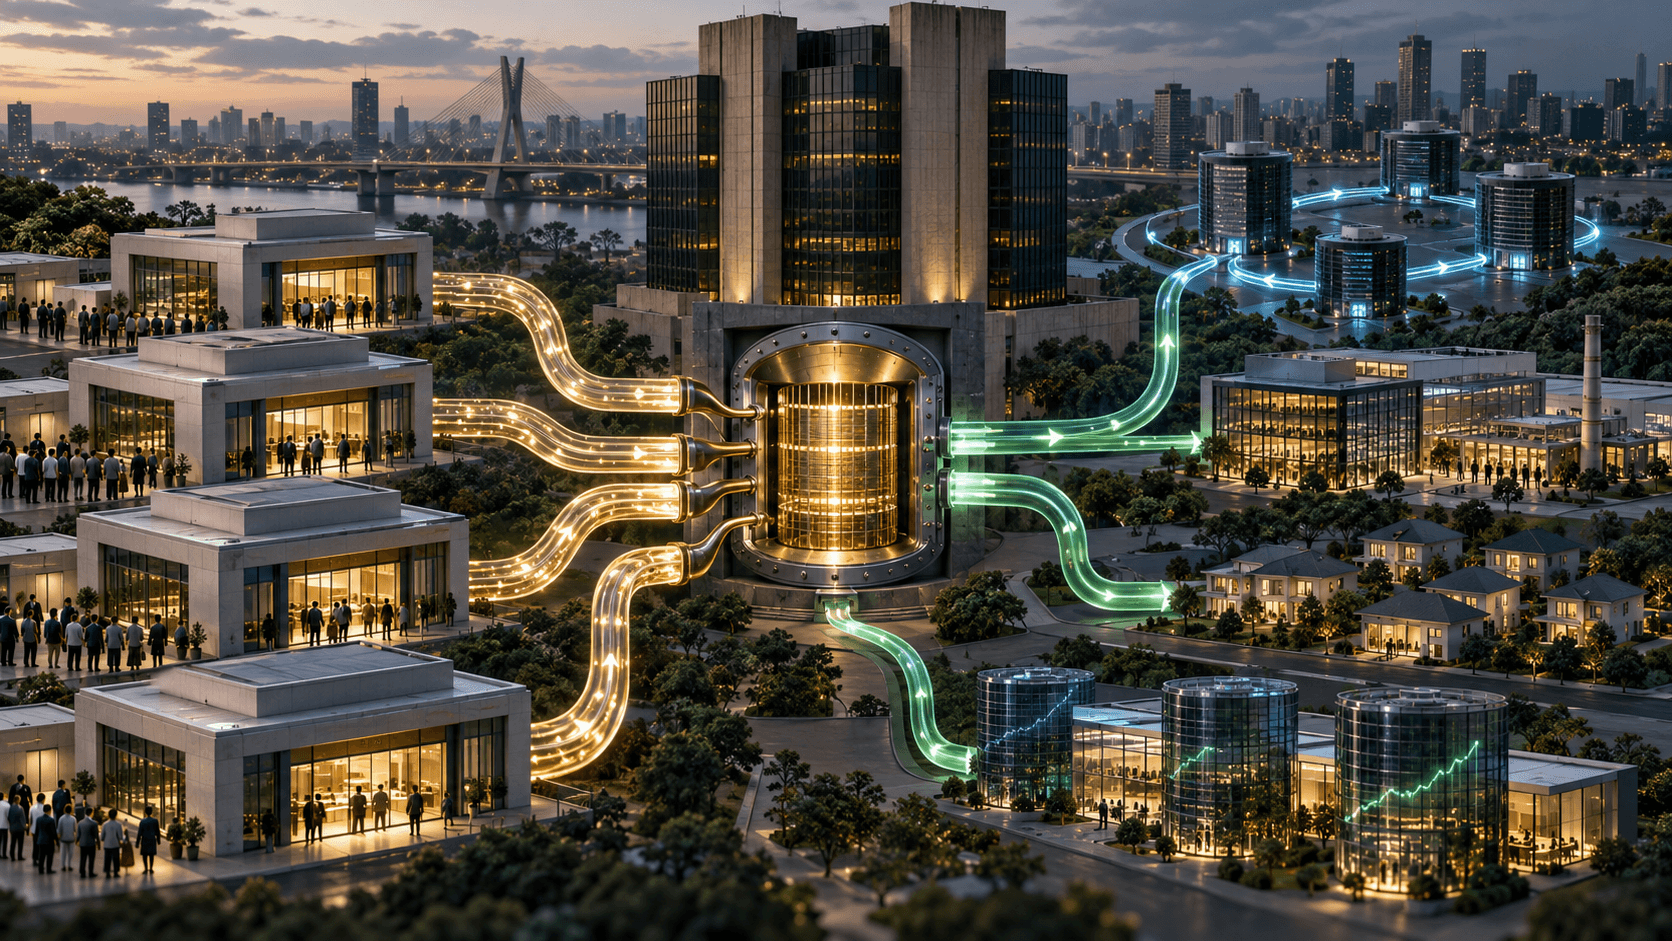
Resumo executivo
Recolhimentos compulsórios são parcelas de determinados recursos captados pelas instituições financeiras que precisam ser mantidas no Banco Central segundo regras próprias. Incidem sobre bases distintas, como depósitos à vista ou a prazo, e podem ter remuneração e forma de cumprimento diferentes.
O instrumento contribui para política monetária, gestão de liquidez e estabilidade financeira. Quando a exigência diminui, recursos podem ser liberados; quando aumenta, liquidez pode ser absorvida. Isso não significa que cada real liberado se transforme automaticamente em novo empréstimo.
A transmissão depende da demanda por crédito, capital dos bancos, inadimplência esperada, custo de captação, apetite ao risco e condições da economia. Selic, operações do Banco Central e compulsório atuam em conjunto, mas não são substitutos perfeitos.
De onde vem o recurso recolhido
Bancos recebem depósitos e outras captações, mantêm caixa, compram ativos e concedem crédito. A regra compulsória determina que uma parcela de bases específicas seja recolhida. Existem também direcionamentos obrigatórios, que destinam recursos a finalidades previstas e não devem ser confundidos com o recolhimento ao Banco Central.
As alíquotas nominais não bastam para calcular o efeito agregado. Deduções, faixas, bases, remuneração e forma de apuração alteram o valor efetivamente imobilizado. O Banco Central publica quadro atualizado das regras em vigor.
| Canal | Efeito inicial possível | Por que não é automático |
|---|---|---|
| Liquidez bancária | Liberação ou absorção de recursos | Bancos podem manter caixa ou comprar ativos |
| Crédito | Mudança na capacidade ou custo marginal | Capital, risco e demanda limitam concessões |
| Mercado interbancário | Alteração na oferta de reservas | BC administra a taxa perto da meta |
| Fundos | Reprecificação de caixa, crédito e curva | Carteiras e durations reagem de formas diferentes |
Compulsório não é corte da Selic
A Selic-meta sinaliza a orientação da política monetária e ancora a taxa de curtíssimo prazo. O compulsório altera a estrutura de liquidez e pode ter objetivo prudencial ou operacional. Uma redução pode ocorrer sem mudança da meta, inclusive com neutralização por outras operações do Banco Central.
Por isso, anunciar liberação de liquidez não permite concluir que o CDI cairá na mesma proporção. O mercado interbancário opera dentro de uma estrutura em que o Banco Central fornece ou retira reservas para manter a taxa efetiva próxima da meta definida pelo Copom.
Como chega ao crédito e aos bancos
Mais liquidez pode reduzir pressão sobre captação e favorecer concessões, mas o banco ainda avalia retorno ajustado ao risco. Em ambiente de inadimplência alta ou demanda fraca, a instituição pode preferir títulos líquidos, reduzir passivos caros ou reforçar colchões de segurança.
Bancos com estruturas de captação diferentes sentem a medida de maneira desigual. É necessário verificar quais bases foram alteradas, por quanto tempo e com quais condições, em vez de extrapolar o efeito para todo o sistema.
O que muda para os fundos
Fundos DI podem sentir mudanças no custo de instrumentos de caixa e na oferta de ativos bancários, mas continuam dependentes de taxa, composição e eficiência. Fundos de crédito privado podem observar alteração em spreads, emissões e demanda por papéis. Fundos de ações podem reagir pela expectativa de crédito, atividade e margem financeira dos bancos.
Em renda fixa, o efeito sobre a curva depende de como o mercado interpreta inflação, crescimento e reação futura do Copom. Uma medida de liquidez pode ser positiva para atividade e, ao mesmo tempo, elevar incerteza inflacionária se o contexto for inadequado.
- Identifique a base e a alíquota efetivamente alteradas.
- Separe medida permanente de liberação temporária.
- Observe se o Banco Central neutralizou a liquidez por outra operação.
- Compare crédito concedido, spreads e captação depois do anúncio.
- Não transforme estimativa de recursos liberados em previsão de retorno.
Conclusão: liquidez é condição, não destino
O compulsório influencia a quantidade e o custo de recursos no sistema, mas não determina sozinho onde eles serão aplicados. Bancos, tomadores e investidores decidem dentro de restrições de risco e rentabilidade.
Para o cotista, a leitura disciplinada acompanha a medida, a atuação do Banco Central e os dados posteriores. O primeiro impacto é de liquidez; o resultado econômico depende da transmissão.
Fontes consultadas
- Banco Central do Brasil: Perguntas e respostas sobre recolhimentos compulsórios
- Dados Abertos do Banco Central: Quadro-resumo de recolhimentos compulsórios
- Banco Central do Brasil: Banco Central simplifica regras de recolhimentos compulsórios
Dados e documentos foram consultados nas URLs acima. Cenários e conclusões editoriais são interpretação do Investscore Brasil e permanecem sujeitos a atualização.
Perguntas frequentes
Reduzir compulsório é o mesmo que cortar a Selic?
Não. O compulsório atua sobre liquidez e estrutura bancária; a Selic-meta orienta a taxa básica. Os instrumentos podem ser usados simultaneamente com objetivos distintos.
Todo recurso liberado vira empréstimo?
Não. Bancos podem manter liquidez, comprar ativos, reduzir passivos ou conceder crédito, conforme risco, capital e demanda.
Uma redução do compulsório aumenta o retorno do fundo DI?
Não há relação automática. O retorno depende do CDI, dos ativos da carteira, dos custos e de como a liquidez é administrada pelo sistema e pelo Banco Central.